 Fabien
Les frais de notaire représentent entre 7 et 8 % du prix d’achat dans l’ancien, et entre 2 et 3 % dans le neuf. Sur un bien à 300 000 €, on parle de 21 000 € à 24 000 € qui s’ajoutent au prix de vente. Légalement à la charge de l’acheteur, ces frais sont souvent perçus comme une donnée figée. Ils ne le sont pas entièrement. Trois leviers permettent de les réduire — à condition de les activer au bon moment, c’est-à-dire avant la signature du compromis.
Ce que comprennent vraiment les frais de notaire dans un achat immobilier
Le terme « frais de notaire » est trompeur. La majeure partie de cette somme ne va pas dans la poche du notaire. Elle transite par lui, mais repart vers l’État et les collectivités locales.
Trois composantes forment ces frais d’acquisition :
- Les droits de mutation (~80 % du total) : taxe de publicité foncière et droits d’enregistrement reversés à l’État et aux départements. Dans l’ancien, le taux est de 5,80665 % dans 97 départements, et de 5,09006 % dans quatre exceptions (Indre, Isère, Morbihan, Mayotte). Ces taxes ne se négocient pas.
- Les débours (~10 %) : frais engagés par le notaire pour le compte de l’acheteur — extrait cadastral, document d’urbanisme, frais de publication hypothécaire. Là encore, pas de marge.
- Les émoluments du notaire (~10 %) : c’est la rémunération propre du notaire, calculée par tranches selon un barème légal fixé par arrêté. Elle ne peut pas dépasser 10 % de la valeur du bien, ni être inférieure à 90 €.
Un point que beaucoup ignorent : si acheteur et vendeur font chacun appel à leur propre notaire, le montant total des frais reste identique. Les deux notaires se partagent les émoluments — l’acheteur ne paie pas double.
| Composante | Part approximative | Négociable ? |
|---|---|---|
| Droits de mutation (taxes État/collectivités) | ~80 % | Non |
| Débours (frais de dossier et formalités) | ~10 % | Non |
| Émoluments du notaire (rémunération) | ~10 % | Partiellement |
Négocier les émoluments : ce que ça représente vraiment
Depuis janvier 2021, la réforme dite « Macron » (arrêté du 28 février 2020) autorise les notaires à accorder une remise allant jusqu’à 20 % sur leurs émoluments, mais uniquement pour les transactions supérieures à 100 000 €. Et la remise ne s’applique que sur la part des émoluments calculée au-delà de ce seuil de 100 000 €.
Exemple concret : pour un bien à 230 000 €, la remise de 20 % ne porte que sur les émoluments calculés sur 130 000 € (la tranche au-delà de 100 000 €). Sur un achat à 200 000 € dans l’ancien, les émoluments représentent environ 1 500 à 1 600 €. La remise maximale de 20 % représente donc 300 à 320 € d’économie — réel, mais à ne pas surestimer.
Autre contrainte : si le notaire applique cette remise, il doit l’appliquer à tous ses clients dans la même situation. Les taux pratiqués doivent être affichés dans l’étude. Ce n’est donc pas une négociation individuelle au sens classique du terme.
La bonne pratique : poser la question dès le premier rendez-vous, avant tout acte. Les consultations sont gratuites jusqu’à la rédaction du compromis.
Déduire la valeur du mobilier du prix de vente
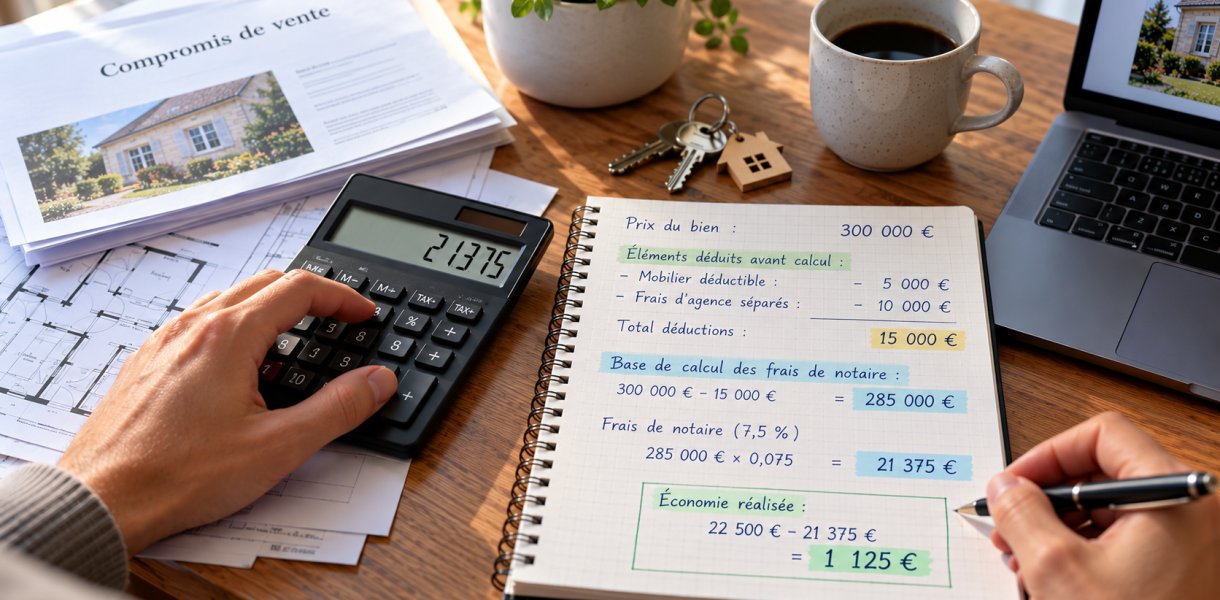
Les frais de notaire sont calculés sur la valeur du bien immobilier uniquement, pas sur le mobilier. Si le logement acheté contient des équipements que le vendeur laisse sur place, leur valeur peut être déduite du prix de vente avant le calcul des frais d’acquisition.
Ce sont les « meubles meublants » au sens de l’article 534 du Code civil qui sont concernés. Sont déductibles :
- Cuisine équipée (éléments dissociables)
- Électroménager
- Meubles de salle de bain amovibles
- Mobilier de jardin
- Outils et matériel d’entretien
Ne sont pas déductibles :
- Cheminées
- Sanitaires (sauf spa ou jacuzzi non scellé)
- Miroirs scellés dans une boiserie ou un mur
- Meubles fabriqués sur mesure et non amovibles
La règle fiscale à respecter : la déduction ne doit pas dépasser 5 % de la valeur du bien. Au-delà, l’administration fiscale peut demander des justificatifs et engager un contrôle. Pour un bien à 300 000 €, le plafond est donc de 15 000 €. Il faut des factures du vendeur pour justifier les montants, avec un coefficient de vétusté appliqué si les équipements ont plusieurs années. La liste et les valeurs doivent figurer dans le compromis de vente.
Point d’attention bancaire : les banques ne financent pas le mobilier dans le cadre d’un crédit immobilier. Une part de mobilier trop élevée dans la transaction peut réduire le montant empruntable et fragiliser l’obtention du prêt. C’est un équilibre à calibrer avant de construire la liste.
Payer les frais d’agence séparément pour réduire la base de calcul
Les frais de notaire sont calculés sur le prix net vendeur, c’est-à-dire le prix du bien hors frais d’agence. Si les frais d’agence sont à la charge de l’acheteur et réglés séparément, ils n’entrent pas dans la base de calcul des frais d’acquisition.
Exemple : pour un bien affiché à 200 000 € avec 10 000 € de frais d’agence à la charge de l’acheteur, les frais de notaire sont calculés sur 190 000 € (prix net vendeur). Sur un achat dans l’ancien à 7,5 %, l’économie est d’environ 750 €.
Trois conditions doivent être réunies simultanément pour que la déduction soit valable :
- Le mandat de l’agence doit préciser que les frais sont à la charge de l’acheteur.
- Le compromis de vente doit distinguer clairement le prix net vendeur et le montant des frais d’agence.
- Les frais d’agence doivent être réglés séparément du prix de vente.
Si le mandat prévoit que les frais sont à la charge du vendeur, les frais de notaire sont calculés sur le prix total incluant les frais d’agence. Aucune économie possible dans ce cas. À vérifier dès la première visite du bien, avant toute offre.
En achat entre particuliers, sans agence, la question ne se pose pas : les frais de notaire portent mécaniquement sur le seul prix net vendeur.
Neuf ou ancien : l’écart qui change tout
Avant toute négociation, le choix entre neuf et ancien reste le paramètre le plus structurant. Dans le neuf (VEFA ou construction neuve), les frais de notaire s’établissent entre 2 et 3 % du prix de vente. Dans l’ancien, entre 7 et 8 %. La différence s’explique principalement par les droits de mutation, qui sont très faibles dans le neuf (la TVA est déjà appliquée sur le prix de vente).
Sur un bien à 300 000 €, l’écart peut représenter entre 12 000 € et 15 000 € selon que l’on achète dans le neuf ou l’ancien. Aucun des trois leviers précédents ne permet d’atteindre cette amplitude.
Un point de calendrier à anticiper dans le neuf : les frais de notaire sont payés à la signature du contrat de réservation, et non à la signature de l’acte définitif comme dans l’ancien. Cela modifie le plan de financement, notamment pour les acheteurs qui comptent sur la vente d’un bien existant pour financer leur apport.
| Levier | Conditions | Économie potentielle | Difficulté |
|---|---|---|---|
| Négocier les émoluments du notaire | Achat supérieur à 100 000 € | Faible (quelques centaines d’euros) | Moyen |
| Déduire la valeur du mobilier | Équipements présents, max 5 % du prix | Modérée (500 € à 2 000 €+) | Facile |
| Payer les frais d’agence séparément | Mandat à la charge de l’acheteur | Modérée à élevée selon les frais d’agence | Facile si conditions réunies |
Ces trois leviers se cumulent. Sur un achat à 250 000 € dans l’ancien avec 5 000 € de mobilier déductible, 12 500 € de frais d’agence à la charge de l’acheteur, et une remise de 20 % sur les émoluments, l’économie totale peut dépasser 1 500 €. Ce n’est pas anodin — et tout se joue avant le compromis, pas après.