 Fabien
Une piscine non imposable, c’est un bassin de 10 m² ou moins, ou un hors sol démontable installé moins de trois mois par an. Le terrassement change tout : dès qu’il y a fouille ou dalle coulée, le bassin devient une construction fixe. En dehors de ces deux cas, trois impôts peuvent tomber, et ils n’ont ni les mêmes seuils ni la même fréquence. Le seuil de 10 m² ne les neutralise pas tous, et c’est là que la plupart des pages sur le sujet se trompent. Je reprends chaque cas ci-dessous, texte à l’appui.
Piscine non imposable : quel impôt, quel seuil
Ce qu’on appelle l’impôt piscine recouvre trois prélèvements distincts. Le mot « imposable » sert à la fois pour une formalité d’urbanisme, pour une taxe payée une seule fois et pour un impôt annuel. Chacun a son propre déclencheur, et c’est cette confusion qui fait écrire n’importe quoi sur le sujet. Je les sépare dans le tableau ci-dessous.
| Impôt | Ce qui le déclenche | Base de calcul | Fréquence |
|---|---|---|---|
| Taxe d’aménagement | Une autorisation d’urbanisme est exigée, donc un bassin de plus de 10 m² | 251 € par m² de bassin en 2026, taux communal et départemental appliqués dessus | Une seule fois |
| Taxe foncière | Le bassin est fixé au sol à perpétuelle demeure, quelle que soit sa surface | Valeur locative cadastrale, la piscine comptant comme dépendance bâtie | Chaque année |
| Taxe d’habitation | Le bassin se trouve dans une résidence secondaire | Même valeur locative cadastrale | Chaque année, résidences secondaires seulement |
La taxe d’habitation a disparu sur les résidences principales en 2023. Elle ne concerne donc plus qu’une maison de vacances. economie.gouv.fr fixe la valeur forfaitaire des piscines à 251 € par m² de bassin pour 2026. Elle était de 262 € un an plus tôt. La baisse suit l’indice du coût de la construction de l’Insee. Le taux communal va de 1 à 5 %, la part départementale ne dépasse pas 2,5 %.
Quelles piscines sont non imposables
Deux familles de bassins restent en dehors : les petites surfaces, et les modèles qu’on démonte.
Mini-piscine de 10 m² ou moins : quel impôt piscine reste dû ?
Le seuil de 10 m² ne sort pas du code des impôts. Il vient de l’article R.421-2 du code de l’urbanisme, qui dispense de toute formalité les bassins d’une superficie inférieure ou égale à 10 m². Un bassin de 10,00 m² pile est donc dispensé, contrairement à ce que laisse croire la formule « moins de 10 m² » qu’on lit partout.
La taxe d’aménagement suit l’autorisation. Pas de déclaration préalable, pas de taxe. Un bassin de 4 m sur 2,4 m fait 9,6 m² et passe sous le seuil. La mesure retenue est celle du bassin seul (margelles et plage exclues). Le texte parle du bassin, pas de la terrasse autour, et je m’en tiens à cette lecture.
Ce que le seuil de 10 m² ne couvre pas
La taxe foncière ne connaît aucun seuil de surface. Le critère est ailleurs : le BOFiP retient une construction fixée au sol à perpétuelle demeure et présentant le caractère d’un véritable bâtiment. L’annexe III au code général des impôts, à son article 324 L, classe les piscines privées parmi les dépendances bâties. Une mini-piscine maçonnée de 8,4 m² entre donc dans la valeur locative cadastrale de la maison. Une piscine non imposable au titre de l’urbanisme peut rester taxable à la foncière.
L’aperçu que Google affiche en tête de ses résultats soutient l’inverse et annonce que les mini-piscines n’augmentent pas la taxe foncière. Je n’ai trouvé aucun texte qui exonère une piscine maçonnée de 9 m². Sur un bassin de cette taille la hausse reste modeste, et je n’ai pas trouvé de barème public qui permette de l’annoncer commune par commune. Waterair est le seul fabricant du haut des résultats à formuler la nuance correctement.
Impôt piscine hors sol : deux conditions pour rester non imposable
Le hors sol traîne la réputation d’échapper à tout. L’erreur coûte cher. Le code de l’urbanisme ne distingue pas les piscines sur fondations des piscines hors sol. Les deux utilisent le sol, donc les deux sont des constructions. Je m’appuie sur la réponse du ministère du Logement à la question écrite 28734, qui le dit sans détour.
- Bassin de 10 m² ou moins : dispensé de formalité quelle que soit la durée d’installation, hors secteur protégé
- Bassin de plus de 10 m² : dispensé seulement s’il reste en place moins de trois mois par an, ramenés à quinze jours en site patrimonial remarquable, aux abords d’un monument historique ou en site classé
- Dans les deux cas, aucun terrassement et aucune dalle coulée pour l’occasion : un bassin tubulaire posé sur une dalle béton est traité comme une construction fixe
Une piscine hors sol en bois de 18 m², laissée dehors toute l’année, réclame donc une déclaration préalable. La taxe d’aménagement tombe avec elle. Le fait qu’elle se démonte en deux jours ne change rien. J’appellerais le service urbanisme de la mairie avant de commander, plutôt qu’après la livraison.
Les cas où une piscine n’est jamais non imposable
Dès que le bassin tient au sol, le régime change, et sa forme n’y fait rien.
Impôt piscine semi-enterrée : pourquoi elle n’y échappe pas
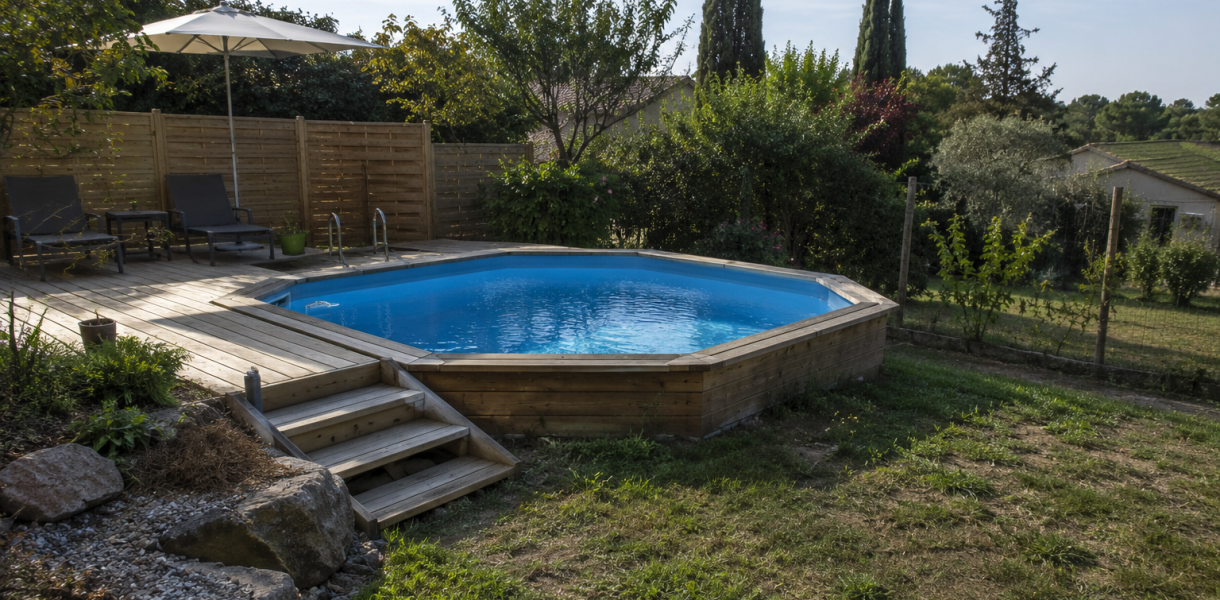
Une piscine semi-enterrée repose sur des parois maçonnées et sur une partie creusée. On ne la déplace pas sans démolir. Les deux critères de la taxe foncière sont réunis, et le fait qu’elle dépasse du sol ne joue aucun rôle fiscal. Son régime est celui de la piscine enterrée, avec la déclaration préalable et la taxe d’aménagement qui vont avec.
La piscine coque suit la même logique. Elle arrive moulée en usine, en un bloc, ce qui fait croire à un équipement posé au sol. Elle est pourtant descendue dans une fouille, calée sur un lit de béton et raccordée à un local technique. On ne la ressort pas sans casser.
Quand un bassin dispensé bascule vers le régime taxable
Trois glissements font basculer un bassin dispensé vers le régime taxable.
- Une dalle béton coulée sous un bassin tubulaire, qui le fixe au sol
- Un hors sol de plus de 10 m² laissé en place au-delà de trois mois par an
- Un abri fixe de plus de 1,80 m au-dessus d’un mini-bassin, qui fait passer le projet en permis de construire
Impôt piscine : ce que ça coûte, et quoi déclarer
Un bassin taxable déclenche une taxe unique, puis deux déclarations qu’on mélange souvent.
Combien coûte la taxe d’aménagement en 2026
Comme c’est l’autorisation qui déclenche la taxe, les seuils d’urbanisme commandent le montant.
| Surface du bassin | Formalité en mairie | Taxe d’aménagement |
|---|---|---|
| 10 m² ou moins | Aucune, hors secteur protégé et sous réserve du PLU | Non due |
| Plus de 10 m² et jusqu’à 100 m² | Déclaration préalable de travaux | Due |
| Plus de 100 m² | Permis de construire | Due |
| Abri fixe de plus de 1,80 m, quelle que soit la surface du bassin | Permis de construire | Due, l’abri créant en plus de la surface de plancher taxable |
Le calcul tient en une ligne : la surface du bassin, multipliée par 251 €, multipliée par les taux votés. J’ai refait l’opération sur un bassin de 24,5 m², avec une part communale de 3 % et une part départementale de 2,2 %. La base atteint 6 149,50 €, soit 184 € pour la commune et 135 € pour le département, 319 € en tout. Le simulateur des taxes d’urbanisme d’impots.gouv.fr donne une estimation, mais les taux se demandent en mairie. Au-delà de 1 500 €, le paiement se fractionne en deux. Je ne détaille pas le cas des bassins de plus de 100 m², rares chez les particuliers.
Déclaration aux impôts : 90 jours après la fin des travaux
L’article 1406 du code général des impôts fixe un délai de 90 jours après l’achèvement des travaux. Toute construction nouvelle ou addition de construction se déclare dans ce délai. La déclaration passe par l’espace « Gérer mes biens immobiliers » sur impots.gouv.fr, ou par le formulaire 6704 IL. Un bassin démontable posé sans travaux n’entre pas dans le champ, il n’y a rien à déclarer.
L’article 1383 accorde deux ans d’exonération de taxe foncière sur les constructions nouvelles et les additions de construction à usage d’habitation. Le respect du délai de déclaration conditionne son octroi. Les pages des fabricants s’arrêtent là. Elles oublient deux choses. La commune peut réduire cette exonération par paliers, jusqu’à n’en laisser que 40 % de la base imposable. L’intercommunalité peut la supprimer pour sa part. Je ne construirais pas mon budget dessus sans avoir appelé la mairie.
Celle qui atteste l’achèvement et la conformité des travaux se dépose en mairie, et elle clôt la déclaration préalable. Celle des impôts est un autre formulaire, pour un autre service. La première ne dispense pas de la seconde.
Piscine non déclarée : ce que le fisc repère depuis les airs
Le programme Foncier innovant de la DGFiP croise les prises de vue aériennes de l’IGN avec le cadastre pour repérer les bassins absents des déclarations. Lancé en 2022 dans neuf départements, il couvre tout le territoire depuis 2023 et s’étend aux vérandas et aux extensions. Le bilan de la DGFiP pour 2023 fait état d’environ 140 000 piscines non déclarées. Elles ont rapporté de l’ordre de 40 millions d’euros de taxe foncière supplémentaire au bloc communal.
Ces chiffres viennent du rapport d’activité de la DGFiP, relayé par la presse spécialisée. Je n’ai pas trouvé de publication plus récente, et je mettrai cette section à jour quand un bilan 2025 sortira. À l’heure où j’écris ces lignes, en septembre 2026, la valeur forfaitaire de 251 € par m² est bien celle de l’année en cours. Une piscine maçonnée jamais déclarée finit par apparaître sur une photo aérienne.