 Fabien
Avis Olinda Banque (Qonto) : mon retour complet en 2026
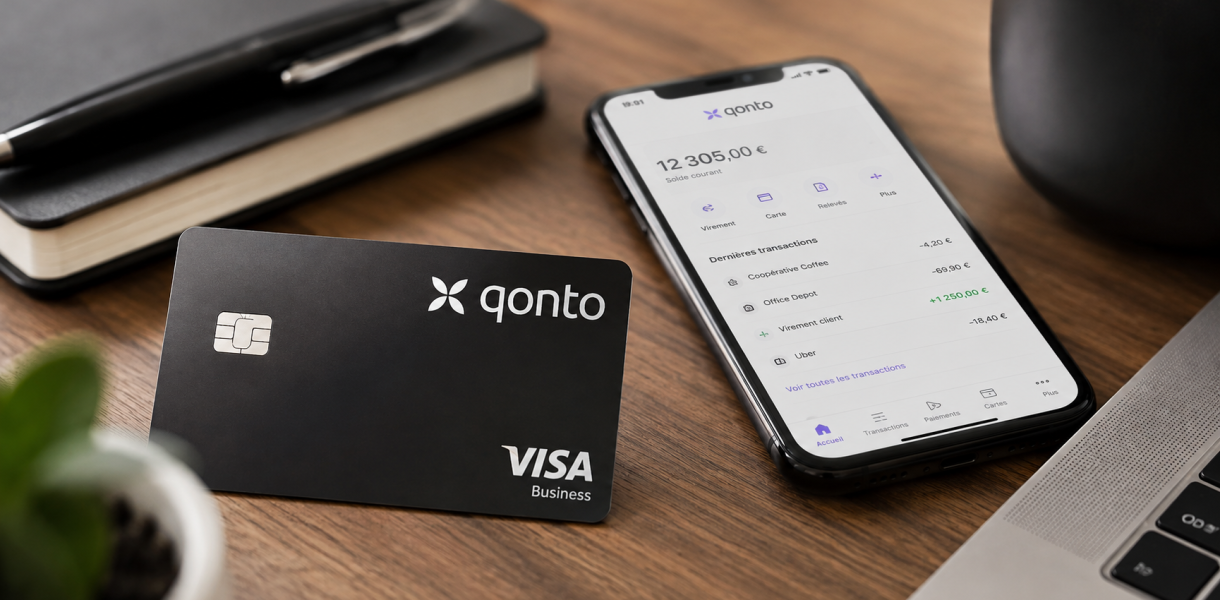
J’utilise Qonto depuis plusieurs années pour la gestion de comptes pros, et je reçois régulièrement la même question chez mes lecteurs : qui est Olinda Banque, et faut-il s’en inquiéter ? Cet avis sur Olinda Banque et Qonto part d’un constat simple. Beaucoup de créateurs d’entreprise reçoivent un RIB ou une attestation de dépôt de capital avec le nom Olinda, sans jamais l’avoir vu ailleurs. Qonto et Olinda ne sont pas deux services séparés. C’est la même structure, vue sous deux angles différents.
Olinda Banque et Qonto : présentation et fonctionnement
Qu’est-ce qu’Olinda Banque, la structure derrière Qonto ?
Olinda SAS est la société immatriculée en France qui porte l’agrément réglementaire. Qonto est la marque commerciale utilisée pour l’application, le site et le service client. Alexandre Prot et Steve Anavi ont fondé la structure en avril 2016, avec un lancement commercial en juillet 2017. J’ai vérifié le statut auprès de l’ACPR (Autorité de contrôle prudentiel et de résolution) : Olinda détient un agrément d’établissement de paiement, pas une licence bancaire classique (numéro d’agrément 16958 selon le registre Regafi). La garde des fonds clients passe par le Crédit Mutuel Arkéa, un partenaire bancaire traditionnel qui sert de dépositaire en marque blanche.
L’entreprise s’est étendue en Allemagne, en Espagne et en Italie dès 2019. Sur le nombre de clients professionnels, les chiffres divergent selon la source consultée : certains comparatifs évoquent 120 000 clients en 2025, d’autres avancent 450 000, et les sites les plus récents parlent de plus de 600 000 en Europe. Je n’ai trouvé aucun communiqué Qonto qui tranche clairement entre ces chiffres, donc je reste prudent plutôt que d’en citer un comme référence unique.
Qui peut ouvrir un compte chez Olinda Banque (Qonto) ?
Le compte Qonto n’est pas accessible à n’importe quelle structure. J’ai listé les statuts acceptés et ceux qui sont écartés d’office.
| Statuts acceptés | Statuts exclus |
|---|---|
| Indépendant, freelance, auto-entrepreneur, EIRL | Organisations politiques |
| SARL, SAS, SASU, SA, EURL | Organisations religieuses |
| Holding, société civile, association | Certaines activités réglementées à risque |
| Entreprise étrangère immatriculée en Espagne, en Italie ou en Allemagne | Sociétés non domiciliées dans les zones couvertes |
Un numéro SIRET ou une immatriculation en cours reste indispensable pour lancer le dossier. La liste des activités exclues figure dans les conditions générales, et le service conformité l’applique de façon stricte.
Comment ouvrir un compte : les étapes concrètes
L’ouverture se fait entièrement en ligne, sans rendez-vous en agence (il n’y en a pas). J’ai chronométré le parcours pour un client début 2024 : une dizaine de minutes pour le formulaire initial (SIRET, identité, forme juridique), quelques minutes pour photographier et envoyer les pièces justificatives depuis un smartphone, puis un délai de vérification. Le dossier était validé et l’IBAN actif en moins d’une journée ouvrée.
- Saisie de l’adresse mail et validation par code reçu par mail
- Numéro de téléphone et création d’un mot de passe
- Informations sur l’entreprise et sur les bénéficiaires effectifs
- Choix du forfait
- Envoi des pièces justificatives (identité, justificatif de siège, statuts)
- Signature électronique du contrat
Le RIB devient disponible avant même la validation complète du dossier KYC, ce qui permet de commencer à communiquer ses coordonnées bancaires sans attendre.
Utiliser Qonto au quotidien
Mon expérience avec le compte au quotidien
L’interface reste simple. Les virements SEPA partent en quelques secondes, et l’export comptable fonctionne avec les principaux logiciels (Pennylane, QuickBooks, Indy). La création d’une carte virtuelle prend quelques secondes depuis l’application, ce qui permet d’isoler un abonnement logiciel ou une campagne publicitaire sur une carte dédiée, et de la supprimer sans toucher au reste des paiements en cas de souci.
Sur la gestion des notes de frais, la photo d’un ticket suffit : l’application extrait la TVA et rattache le justificatif à la bonne dépense. Sur un mois de test, ce point m’a fait gagner un temps réel par rapport à la collecte de tickets papier. J’ai aussi testé trois virements internationaux hors zone euro sur deux mois : les frais annoncés à l’avance correspondaient au montant prélevé.
Tarifs Olinda Banque (Qonto) en 2026
| Forfait | Prix HT/mois (annuel) | Virements SEPA inclus | Public visé |
|---|---|---|---|
| Basic | 9 € | 30/mois | Freelance débutant |
| Smart | 19 € | 60 à 100/mois | Freelance actif |
| Premium | 39 € | 200/mois | Indépendant international |
| Essential | à partir de 29 € | 250/mois | Petite équipe |
| Business | 99 € (109 € à partir d’octobre 2026) | Volume élevé | PME structurée |
| Enterprise | 199 € | Illimité | Grande équipe |
Pour les créateurs d’entreprise qui souscrivent au moment de la constitution, Qonto propose des packs annuels intégrant le dépôt de capital : pack Basic autour de 149 € pour douze mois, pack Smart autour de 249 €, pack Essential autour de 349 €. Un compte sans opération pendant plusieurs mois entraîne des frais de gestion de 30 € par an. Un virement au-delà du quota inclus dans le forfait est facturé à part, généralement autour de 0,40 € par opération supplémentaire, un détail qui pèse vite si le volume mensuel dépasse régulièrement le quota. Une carte supplémentaire coûte 2 € HT/mois au-delà de la première.
Les cartes bancaires Qonto : One, Plus et X
Trois cartes Mastercard sont disponibles selon le forfait. La carte One, incluse partout, plafonne à 20 000 € de paiements et 1 000 € de retraits par mois, avec 2 % de frais sur les paiements hors zone euro. La carte Plus réduit cette commission à 1 %. La carte X (Metal) supprime les frais de change et de retrait à l’étranger, avec des plafonds à 200 000 € de paiements et 3 000 € de retraits mensuels, et une assurance voyage incluant l’annulation et le bris de véhicule de location.
Qonto s’appuie aussi sur un partenariat avec Zettle by PayPal pour proposer un terminal de paiement, utile pour les commerçants ou prestataires qui encaissent par carte sur le terrain.
Le programme de parrainage Qonto
Qonto verse une prime au parrain et au filleul lors de chaque parrainage réussi (10 € pour chacun selon le dispositif standard, des offres ponctuelles pouvant temporairement augmenter le montant ou ajouter des mois gratuits). Le filleul récupère son lien depuis son espace client une fois le compte actif, puis le partage.
Points forts et limites d’Olinda Banque
Points forts que j’ai relevés
- Ouverture de compte rapide, souvent en moins d’une journée ouvrée
- IBAN français dès l’ouverture, y compris pour les sous-comptes
- Rémunération de la trésorerie disponible dès le forfait Smart (jusqu’à 4 % selon les conditions du moment)
- Intégrations comptables larges (Pennylane, Indy, QuickBooks)
- Support disponible 7 jours sur 7, avec des délais de réponse souvent inférieurs à une heure sur le chat
- Cartes virtuelles créées à la volée pour compartimenter les dépenses en ligne
Les limites et ce qui m’a moins convaincu
Olinda n’est pas un établissement de crédit. Aucun découvert classique, aucun prêt professionnel. Pour un commerce qui encaisse beaucoup d’espèces, ce n’est pas la bonne solution. Le dépôt de chèque mérite aussi une précision : certains forfaits annoncent un quota de chèques encaissables par mois, mais plusieurs utilisateurs signalent que l’opération n’est pas toujours simple à réaliser dans les faits, avec des délais ou une procédure moins directe qu’un dépôt en agence traditionnelle.
J’ai aussi relevé des signalements récurrents de virements bloqués ou de fermetures de compte décidées sans préavis long, notamment quand l’activité déclarée ne correspond pas à celle constatée sur le compte.
Un point à surveiller de près : la confusion entre Olinda et Qonto est exploitée par des tentatives de phishing. Des messages frauduleux utilisent l’un ou l’autre nom pour réclamer un virement vers un IBAN tiers ou récupérer des identifiants. Vérifier l’URL exacte du site (qonto.com) et le nom de l’entité sur chaque document reçu reste la meilleure protection.
Sécurité, litiges et fiabilité
Litiges, virements frauduleux : quels recours face à Olinda Banque ?
Plusieurs affaires ont déjà opposé des clients à Olinda, dont une portée devant le tribunal de Paris sur le non-remboursement de virements frauduleux. Le cadre légal reste le même quel que soit l’établissement de paiement. L’article L133-18 du Code monétaire et financier impose un remboursement immédiat des opérations non autorisées, sauf négligence grave du client (la Cour de cassation, dans un arrêt du 28 mars 2018, rappelle que cette négligence doit être strictement caractérisée, et ne se déduit pas du seul fait d’avoir été trompé par une manœuvre sophistiquée).
En cas de refus de remboursement, la marche à suivre reste balisée :
- Signalement immédiat de l’opération frauduleuse à Olinda/Qonto
- Dépôt de plainte, et signalement sur Perceval pour la fraude carte ou PHAROS pour une escroquerie en ligne
- Lettre de mise en demeure citant l’article L133-18, avec un délai de réponse (huit jours par exemple)
- Saisine du médiateur bancaire si le refus persiste après deux mois, procédure gratuite et indépendante
- Action devant le tribunal compétent en dernier recours
Dans les faits, un dossier solide (plainte, échanges écrits avec le service client, avis du médiateur) pèse davantage qu’un simple appel téléphonique. Ce point vaut pour toutes les néobanques, pas seulement pour Olinda.
Fiabilité, sécurité et régulation ACPR
La supervision par l’ACPR couvre les fonds propres, la lutte anti-blanchiment et la protection des dépôts clients. Les fonds des clients sont cantonnés, c’est-à-dire séparés juridiquement des fonds propres d’Olinda : en cas de difficulté financière de l’entreprise, cette ségrégation protège l’argent déposé sur les comptes clients.
Côté sécurité, l’authentification forte est obligatoire à la connexion, avec un système de détection des connexions suspectes. Une carte perdue ou volée se bloque instantanément depuis l’application, sans attendre un conseiller.
Sur Trustpilot, la note varie selon la période de consultation entre 4,6 et 4,8 sur 5, pour un volume d’avis qui dépasse aujourd’hui les 50 000. Les avis négatifs se concentrent sur deux points : des virements non exécutés à temps, et des comptes fermés que le client juge injustifiés. Sur l’App Store et Google Play, la moyenne tourne autour de 4,6 à 4,8 sur 5.
Sur l’évolution à venir, plusieurs sites spécialisés évoquent un futur module de crédit professionnel ou d’épargne d’entreprise chez Qonto. Aucune annonce officielle ne confirme ce point à la date de rédaction, donc je le mentionne comme une piste évoquée dans la presse spécialisée, pas comme un fait acquis.
Qonto face à la concurrence et aux avis clients
Alternatives à Qonto
| Alternative | Prix d’entrée | Point distinctif | Limite à connaître |
|---|---|---|---|
| Shine | 7,90 € HT/mois | Accompagnement administratif à la création | Écosystème moins complet pour les équipes |
| Revolut Business | 7 € HT/mois | Multidevises, virements internationaux à bas coût | Support moins localisé en France |
| N26 Business | Non disponible | Interface épurée | N’accepte plus de nouveaux comptes pros en France depuis 2022 |
| Anytime | Variable | Positionnement proche de Qonto | Dépôt de capital plus coûteux |
| Finom | Variable | Facturation intégrée | Écosystème comptable moins étoffé en France |
| Hello Business | Variable | Adossé à un groupe bancaire classique | Moins de fonctionnalités avancées |
Sur le seul critère du prix d’appel, Olinda/Qonto démarre plus haut que Shine ou Revolut Business. La différence s’explique par un écosystème plus large dès le forfait de base : facturation, notes de frais et comptabilité simplifiée intégrées, là où certains concurrents facturent ces briques en options séparées.
Ce que disent vraiment les avis Qonto et les avis Olinda Banque
En croisant les avis clients sur Trustpilot, les stores mobiles et les forums de professionnels, deux tendances reviennent sans cesse. Les avis positifs insistent sur la simplicité d’utilisation et la réactivité du support. Les avis négatifs, minoritaires mais réguliers, portent sur des blocages de virements et des fermetures de compte jugées brutales. J’ai remarqué que les recherches « avis Olinda Banque » mènent presque toujours aux mêmes retours que les recherches « avis Qonto », ce qui confirme qu’il s’agit du même service vu sous deux noms.
Mon avis final sur Olinda Banque (Qonto)
Mon avis sur Olinda Banque tient en une idée : c’est un nom juridique, pas une alerte. Le service que les entrepreneurs utilisent au quotidien, c’est Qonto, avec ses forfaits, son interface et son support. Pour un freelance ou une PME sans besoin de crédit ni d’espèces, la formule fonctionne bien. Pour une activité qui dépend d’un découvert régulier ou d’encaissements en liquide, il vaut mieux regarder ailleurs. En cas de litige, le cadre légal protège autant le client d’Olinda que celui d’une banque traditionnelle.


