 Fabien
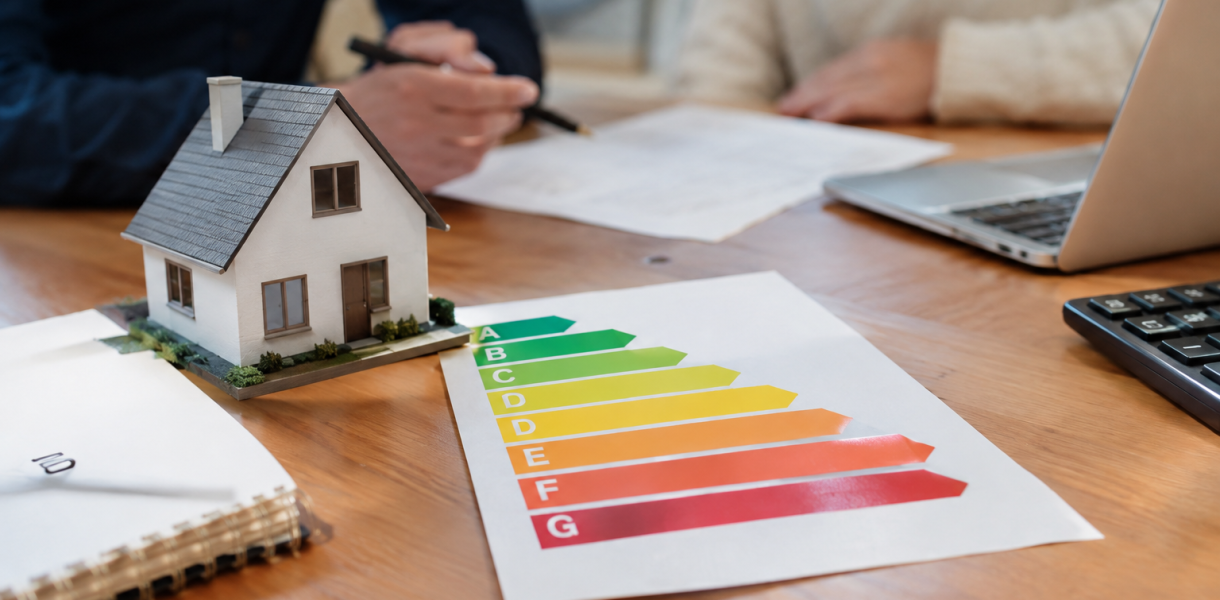
Un logement classé F ou G au DPE ne se finance pas forcément comme les autres. Fin 2025, les Notaires de France estimaient que 40 % des ventes de logements anciens concernaient un bien classé E, F ou G. Les banques ont donc adapté leurs pratiques de crédit.
En revanche, il n’existe pas, à ce jour, de texte, de grille ou de barème officiel reliant directement le DPE au tarif de l’assurance emprunteur.
Les deux sujets sont pourtant souvent mélangés lors des échanges avec un conseiller bancaire. Cet article s’intéresse uniquement à l’assurance emprunteur lors de l’achat d’une passoire thermique : les éléments qui font réellement varier son prix, les raisons pour lesquelles la banque peut mettre en avant son propre contrat et les possibilités de changer d’assurance après la signature du prêt.
Assurance emprunteur : ce qui détermine vraiment son prix
Le tarif d’une assurance emprunteur dépend principalement de l’âge, de l’état de santé, du statut de fumeur, de la profession et, dans certains cas, de la pratique de certains sports. Ces critères n’ont pas de lien avec la performance énergétique du logement financé.
Des tarifs très différents entre contrat bancaire et délégation
Les grilles tarifaires publiées par plusieurs courtiers en assurance emprunteur, notamment April, Magnolia et CAFPI, montrent des écarts importants. Les chiffres varient toutefois d’un baromètre à l’autre, ce qui rend difficile l’établissement d’un tarif moyen unique pour le marché.
Pour donner un ordre de grandeur, un contrat groupe bancaire se situe le plus souvent entre 0,25 % et 0,50 % du capital emprunté par an. En délégation d’assurance, le taux peut descendre à 0,08 % ou 0,15 % pour un profil jeune et non-fumeur. Il peut dépasser 0,50 % après 55 ans.
Selon les simulations publiées par Magnolia en 2026, le taux annuel effectif d’assurance (TAEA) moyen atteint 0,34 % pour un contrat groupe. En délégation, il descend à 0,09 % pour un emprunteur jeune et en bonne santé. Sur un prêt de 238 000 € sur 22 ans, l’écart cumulé dépasse alors 10 000 €.
Ces chiffres restent des ordres de grandeur et non des tarifs garantis. Aucun baromètre ne fait consensus sur ce marché. Surtout, aucun de ces chiffres n’intègre le DPE du logement financé.
| Tranche d’âge | TAEA en délégation | TAEA en contrat groupe |
|---|---|---|
| 25 à 35 ans | 0,08 % à 0,15 % | 0,25 % à 0,40 % |
| 35 à 45 ans | 0,15 % à 0,30 % | 0,35 % à 0,55 % |
| 45 à 55 ans | 0,30 % à 0,55 % | 0,55 % à 0,80 % |
| Au-delà de 55 ans | 0,50 % à 0,90 % | 0,80 % à 1,20 % |
Fourchettes indicatives pour un profil non-fumeur, hors risque aggravé de santé.
Le DPE n’entre pas dans le calcul de la prime d’assurance
Le DPE du logement ne fait donc pas partie des critères utilisés pour déterminer le tarif de l’assurance emprunteur. Un bien classé G n’entraîne pas, à lui seul, une assurance plus chère qu’un bien classé C.
La situation est différente pour le crédit immobilier lui-même. Le DPE peut influencer les conditions proposées par la banque, notamment lorsque le logement nécessite des travaux importants.
Quel est l’impact du DPE sur le crédit immobilier ?
Le DPE intervient à un autre niveau du dossier : celui du financement du logement. Depuis la loi Climat et Résilience, le calendrier des interdictions de location des logements les plus énergivores est fixé.
| Classe DPE | Interdiction de location |
|---|---|
| G | Depuis le 1er janvier 2025 |
| F | À partir du 1er janvier 2028 |
| E | À partir du 1er janvier 2034 |
Des conditions de crédit qui peuvent être moins favorables
Les banques tiennent compte de ces contraintes lorsqu’elles étudient un dossier. Certaines appliquent une majoration de 0,10 à 0,30 point sur le taux du crédit pour un bien classé F ou G. Cette hausse concerne le taux du prêt et non celui de l’assurance emprunteur.
À l’inverse, le groupe BPCE propose une baisse de taux lorsque l’acheteur s’engage à améliorer le DPE de deux classes, dans un délai pouvant aller jusqu’à 40 mois. Selon son communiqué de janvier 2025, la baisse n’est accordée qu’après vérification du nouveau DPE et non sur la base d’une simple promesse de travaux.
Un impact particulier pour un investissement locatif
Pour un projet locatif, certaines banques refusent également de prendre en compte les loyers futurs dans le calcul de la capacité de remboursement lorsque le bien reste classé F ou G et qu’aucun travaux n’est prévu.
Ces pratiques concernent le financement du bien : elles peuvent modifier le taux du crédit, les conditions de financement ou l’apport demandé. Elles ne modifient pas directement le tarif de l’assurance emprunteur.
Pourquoi la banque peut-elle mettre en avant son assurance sur un logement F ou G ?
Si le DPE n’a pas d’incidence directe sur le tarif de l’assurance emprunteur, pourquoi les banques peuvent-elles sembler plus insistantes sur leur propre contrat lorsqu’un logement est une passoire thermique ?
Il n’existe pas de statistique permettant de mesurer précisément ce phénomène. Une explication possible tient au montant et à la durée du financement.
Un prêt plus important peut faire augmenter le coût de l’assurance
Un achat portant sur un logement classé F ou G s’accompagne souvent d’un prêt travaux intégré au crédit immobilier. Le montant emprunté peut alors être plus élevé et la durée du prêt parfois plus longue.
Or, plus le capital assuré et la durée du prêt augmentent, plus le coût de l’assurance peut augmenter, à taux égal. La banque perçoit également une commission sur son contrat groupe. Sur un dossier dont le montant financé est plus important, cette commission peut donc l’être également.
Les marges internes des banques sur l’assurance groupe ne sont pas publiques. Il faut donc rester prudent sur ce point. En revanche, l’intérêt commercial pour une banque de conserver l’assurance avec le crédit existe bien. Le conseiller n’a aucune obligation de présenter la délégation d’assurance en premier.
La délégation d’assurance pour financer une passoire thermique
La délégation d’assurance consiste à choisir un contrat individuel auprès d’un assureur différent de celui proposé par la banque. Ce contrat doit garantir le même prêt et respecter le principe d’équivalence des garanties prévu par l’article L313-30 du Code de la consommation.
La banque ne peut pas refuser un contrat délégué lorsque ses garanties couvrent au moins celles qu’elle exige dans son propre contrat.
Deux possibilités pour choisir une autre assurance
La délégation peut être mise en place à deux moments :
- À la signature de l’offre de prêt, en présentant directement un contrat délégué.
- Après la signature du prêt, à tout moment, grâce à la loi du 28 février 2022 dite loi Lemoine.
Le montant du prêt reste déterminant
Pour un logement à rénover, la principale différence concerne le montant assuré. Lorsque le prêt travaux est intégré au crédit immobilier, le capital emprunté est plus important. La base de calcul de la cotisation d’assurance augmente donc également, que l’emprunteur conserve le contrat groupe de la banque ou choisisse une délégation.
Pour les prêts dont la part assurée ne dépasse pas 200 000 € par personne et dont l’échéance intervient avant les 60 ans de l’emprunteur, la loi Lemoine supprime également le questionnaire de santé.
Dans quels cas la banque peut-elle refuser une délégation ?
La banque dispose de dix jours ouvrés pour répondre à une demande de délégation à partir de la réception du dossier complet. Le délai est donc exprimé en jours ouvrés et non en jours calendaires.
L’équivalence des garanties est le principal critère
Le seul motif valable de refus est la non-équivalence des garanties. Celle-ci est appréciée à partir d’une grille définie par le Comité consultatif du secteur financier (CCSF) depuis un avis de 2017.
Cette grille comporte 18 critères pour les garanties décès, PTIA, invalidité et incapacité. Chaque banque peut en retenir 11 au maximum. Ces critères sont indiqués dans la fiche standardisée d’information remise à l’emprunteur.
Si la garantie perte d’emploi est exigée, la banque peut ajouter jusqu’à 4 critères parmi une liste de 8.
Cette grille ne prévoit pas de distinction en fonction du DPE du logement. Le mécanisme s’applique donc de la même manière, quel que soit l’état énergétique du bien.
Les garanties généralement examinées par la banque
Parmi les critères les plus fréquents figurent :
- La garantie décès et la perte totale et irréversible d’autonomie.
- L’incapacité temporaire totale de travail.
- L’invalidité permanente, totale ou partielle.
- Un âge limite de couverture, généralement fixé au terme du prêt.
- Une franchise maximale sur les arrêts de travail.
En cas de refus, la banque doit fournir une réponse écrite et expliquer les critères qui ne sont pas respectés. Une réponse comme « nos conditions habituelles » ne constitue pas un motif recevable.
Le classement G du logement ne constitue pas non plus un motif de refus supplémentaire : la grille ne prévoit rien de tel.
Peut-on changer d’assurance emprunteur après la signature du prêt ?
De nombreux acheteurs souscrivent au contrat groupe proposé par leur banque par manque de temps pendant la période d’achat, avec l’idée de changer d’assurance par la suite. C’est possible.
La loi Lemoine permet de changer à tout moment
Deux dates sont importantes : le 1er juin 2022 pour les nouveaux contrats et le 1er septembre 2022 pour les contrats en cours.
Depuis ces dates, l’article L113-12-2 du Code des assurances permet de résilier son assurance emprunteur à tout moment, sans attendre la date anniversaire du contrat. Aucun préavis ni aucune pénalité ne s’applique.
La règle a évolué plusieurs fois depuis la loi Hamon de 2014. La version actuelle ne fixe pas de limite de durée pour exercer ce droit.
Un enjeu important pour un logement classé G
Sur une maison classée G financée avec un prêt travaux intégré, ce changement peut être particulièrement intéressant. Une partie importante du crédit peut être consacrée aux travaux et le montant total emprunté peut donc être élevé.
Comme la cotisation d’assurance dépend notamment du montant assuré, le choix du contrat peut représenter une économie significative sur toute la durée du prêt.
Pourquoi faire appel à un courtier en assurance emprunteur ?
Comparer seul les contrats d’une dizaine d’assureurs peut prendre du temps. Les garanties sont également plus difficiles à comparer qu’un simple tableau de prix.
Comparer les contrats et vérifier les garanties
Un courtier en assurance emprunteur peut interroger plusieurs compagnies en même temps. Il vérifie également que le contrat proposé respecte l’équivalence des garanties demandée par la banque.
Cela vous permet de gagner du temps et de trouver plus facilement la meilleure offre. Après rien ne vous empêche de faire toutes les recherches vous même. Il existe plusieurs courtiers en assurance comme Magnolia, Santiane, etc…
Un écart plus important lorsque le montant du prêt augmente
Pour un logement classé F ou G, le prêt travaux est souvent intégré au crédit immobilier. Le montant emprunté peut alors être supérieur à la moyenne.
Dans ce cas, l’écart entre le contrat groupe et une assurance déléguée peut représenter une somme plus importante en valeur absolue.
Il n’existe pas, à ce jour, de statistique publique indiquant quelle proportion des emprunteurs achetant un logement F ou G conserve le contrat groupe faute d’avoir comparé les offres. Un tel indicateur permettrait pourtant de mieux mesurer le phénomène.
Dans la mesure du possible, il est donc préférable de comparer les assurances avant de signer le prêt. Si le calendrier de l’achat ne le permet pas, il reste possible de changer d’assurance après la signature.
Le point essentiel à retenir : le DPE du logement ne détermine pas directement le tarif de l’assurance emprunteur. Ce sont principalement le profil de l’emprunteur, le montant assuré et les caractéristiques du contrat qui font varier son coût. Le DPE peut en revanche avoir un impact sur les conditions du crédit immobilier lui-même.