Fabien
Acheter une voiture représente souvent l’un des postes de dépense les plus importants après le logement. Entre le neuf qui dépasse facilement 25 000 € et l’occasion qui grimpe elle aussi, rares sont les ménages qui peuvent sortir la somme d’un coup sans se poser de question. Le recours au crédit auto pour acheter sa voiture est la solution la plus répandue — mais ce n’est pas automatiquement la plus adaptée à chaque situation. Voici ce qu’il faut vraiment peser avant de signer.
Ce que permet concrètement un crédit auto pour financer votre voiture
Le crédit auto est un crédit affecté : l’argent emprunté est exclusivement destiné à l’achat du véhicule. Ce lien juridique entre le prêt et la vente offre une protection concrète. Si la vente tombe à l’eau (véhicule indisponible, annulation chez le concessionnaire), le crédit est automatiquement annulé. C’est une différence importante par rapport à un prêt personnel classique, où vous récupérez les fonds librement et restez engagé quoi qu’il arrive.
Le montant empruntable s’étend de 200 € à 75 000 € (article L.312-4 du Code de la consommation), avec une durée de remboursement généralement comprise entre 12 et 72 mois. Le TAEG (Taux Annuel Effectif Global) est fixe sur toute la durée : vous savez dès la signature ce que le crédit va vous coûter au total. Ce taux varie selon votre profil, le montant emprunté et la durée choisie — il est donc inutile de se fier aux taux affichés en vitrine sans avoir simulé sur votre propre situation.
Crédit auto ou achat comptant : comment trancher ?
Payer comptant coûte toujours moins cher en théorie : aucun intérêt, aucun frais de dossier. Mais ce n’est pas une vérité absolue. Si votre épargne génère un rendement supérieur au taux du crédit, il est mathématiquement plus intéressant de conserver votre capital placé et d’emprunter à un coût inférieur.
Autre point que j’aborde régulièrement avec mes clients : vider son épargne pour acheter une voiture comptant n’est pas anodin. Un licenciement, une réparation imprévue, une dépense de santé — et vous vous retrouvez sans filet. Le crédit, à condition de rester dans des mensualités raisonnables, préserve votre trésorerie de précaution. Le Haut Conseil de Stabilité Financière (HCSF) recommande de ne pas dépasser 35 % de taux d’endettement global : c’est le seuil à ne pas franchir, pas une norme légale pour les crédits conso, mais un repère utile.
En revanche, si vous achetez à un particulier, payer comptant peut vous donner un levier de négociation réel. Un vendeur particulier préfère souvent une transaction immédiate et sans incertitude bancaire.
| Critère | Crédit auto | Achat comptant |
|---|---|---|
| Coût total | Plus élevé (intérêts inclus) | Moins élevé |
| Impact sur l’épargne | Aucun | Diminution immédiate |
| Flexibilité budgétaire | Mensualités fixes et prévisibles | Sortie de fonds en une fois |
| Pouvoir de négociation | Possible auprès de l’organisme prêteur | Fort auprès du vendeur particulier |
| Risque en cas d’imprévu | Engagement pluriannuel | Réserve épuisée |
Si votre épargne est votre seul filet de sécurité, mieux vaut ne pas la dilapider pour payer une voiture comptant. La vraie question n’est pas « crédit ou comptant ? » mais « quel impact sur ma situation financière globale ? »
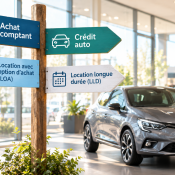
Prêt auto, LOA, LLD : quelles alternatives pour financer l’achat d’un véhicule ?
Le prêt personnel n’est pas affecté à un achat précis : vous recevez les fonds et les utilisez librement. Plus souple, mais son taux est souvent légèrement supérieur à celui d’un crédit affecté, et vous restez engagé même si l’achat ne se concrétise pas.
La LOA (Location avec Option d’Achat) affiche des mensualités souvent inférieures à un crédit classique, ce qui attire. Mais le coût global sur la durée est généralement plus élevé, et si vous levez l’option d’achat en fin de contrat, vous aurez payé plus que ce qu’aurait coûté un crédit direct. C’est pertinent si vous n’avez pas d’apport et que vous souhaitez tester un véhicule avant de vous engager.
La LLD (Location Longue Durée) ne donne aucune option d’achat : vous rendez le véhicule en fin de contrat. L’avantage est réel pour ceux qui veulent changer de voiture tous les 3 à 4 ans sans se soucier de la revente, souvent avec entretien et assistance inclus. Ce n’est pas un outil d’acquisition, c’est un outil d’usage.
Le prêt familial reste la solution la moins coûteuse si l’arrangement est possible : sans intérêts entre proches, il libère du budget mensuel. À formaliser par écrit (reconnaissance de dette ou pacte de famille) pour éviter tout litige ultérieur, notamment en cas de succession.
Les conditions à remplir pour obtenir un crédit auto
Les établissements prêteurs regardent en priorité la stabilité et la régularité des revenus. Un CDI ou une retraite simplifie le dossier. Les CDD et indépendants peuvent emprunter, mais les conditions sont souvent plus restrictives (justificatifs supplémentaires, durée réduite, taux plus élevé).
Être inscrit au FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) bloque quasi systématiquement l’accès au crédit. Un historique bancaire sans incident sur les 3 derniers mois est donc un minimum.
L’apport personnel n’est pas obligatoire, mais il réduit mécaniquement le montant emprunté, donc les mensualités et le coût total. L’assurance emprunteur est facultative sur un crédit auto (contrairement à un crédit immobilier), mais elle couvre les mensualités en cas de décès, invalidité ou incapacité de travail — à peser selon votre situation personnelle.
Les pièces à préparer sont standardisées : pièce d’identité, justificatif de domicile, 3 derniers bulletins de salaire ou avis d’imposition, relevés bancaires des 3 derniers mois.
Comment souscrire un crédit auto dans les meilleures conditions
La première étape est de calculer votre capacité de remboursement réelle : prenez vos revenus nets mensuels, soustrayez vos charges fixes, et vérifiez que la mensualité envisagée ne vous fait pas franchir les 35 % d’endettement global. Sur 2 500 € de revenus nets, cela donne un plafond d’environ 875 € par mois — toutes dettes confondues, pas seulement le crédit auto.
Ensuite, simulez sur plusieurs durées. Un crédit sur 48 mois coûte moins en intérêts qu’un crédit sur 72 mois pour le même montant, mais les mensualités sont plus élevées. Le TAEG est l’indicateur à comparer entre les offres, pas uniquement le taux nominal : il intègre tous les frais (dossier, assurance si incluse).
Une fois l’offre acceptée et signée, la loi vous accorde un délai de rétractation de 14 jours calendaires. Beaucoup de ménages l’ignorent. C’est une protection légale : si vous trouvez une meilleure offre entre-temps ou si vous changez d’avis, vous pouvez renoncer au crédit sans pénalité dans ce délai. Les fonds ne sont débloqués qu’après expiration de ce délai, et l’achat du véhicule ne peut intervenir qu’à ce moment-là.
Le crédit auto reste un outil de financement pertinent pour acheter sa voiture — à condition de bien calibrer la durée et les mensualités par rapport à votre budget réel. La vraie erreur serait de signer la première offre sans comparer le TAEG et le coût total du crédit.