 Fabien
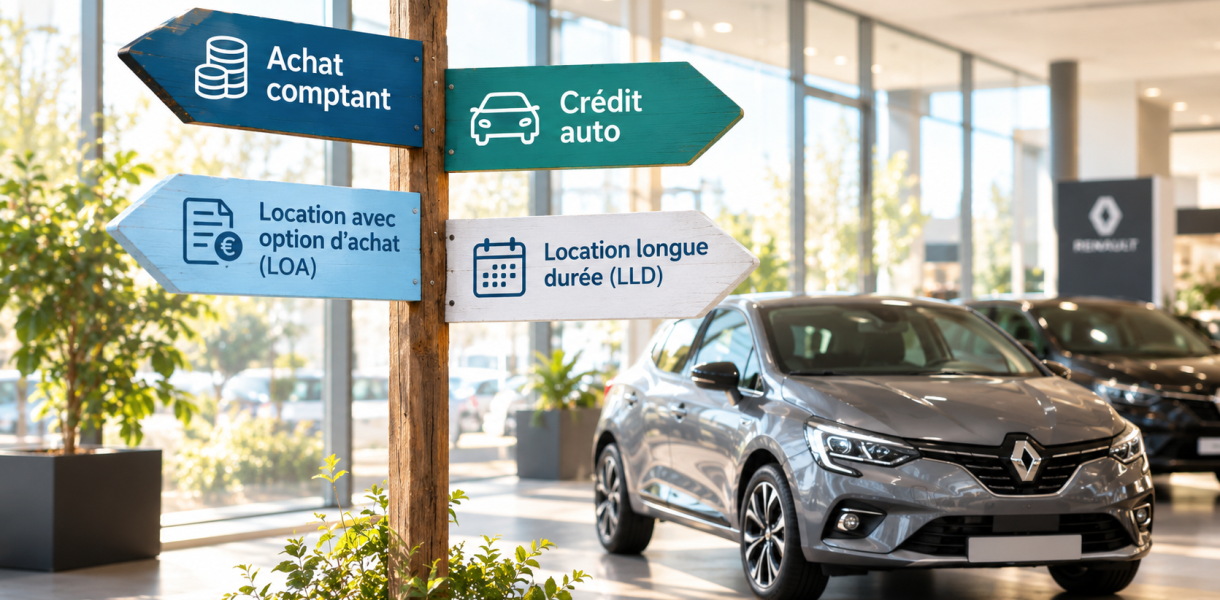
Pour financer une voiture neuve, vous avez quatre solutions : payer comptant, prendre un crédit auto, signer une LOA ou une LLD. Le bon choix dépend de votre épargne, de vos crédits en cours et du temps pendant lequel vous comptez garder la voiture. Avant de payer votre voiture neuve chez le concessionnaire, je vous conseille de chiffrer le coût total de chaque formule, du premier versement au dernier. Si vous vous trompez de financement, vous le payez pendant quatre ou cinq ans.
Avant de choisir un financement pour votre voiture neuve : évaluez votre budget
Le prix affiché du véhicule ne représente qu’une partie du coût réel. À cela s’ajoutent l’assurance auto, le carburant ou la recharge électrique, l’entretien courant, le contrôle technique et les frais d’immatriculation (carte grise). Sur cinq ans, ces postes peuvent représenter autant, voire plus, que le financement du véhicule lui-même.
C’est ce qu’on appelle le coût total de possession (TCO, pour Total Cost of Ownership) : la somme de toutes les dépenses liées au véhicule sur sa durée d’utilisation. Je n’ai pas trouvé de chiffre officiel récent pour ce coût mensuel. Le plus simple reste de faire le calcul avec votre devis d’assurance et votre kilométrage réel.
Côté endettement, le Haut Conseil de stabilité financière (HCSF) fixe une limite de 35 % des revenus nets, assurance comprise. Les banques doivent la respecter quand elles accordent un crédit immobilier. Aucun texte ne l’impose pour un crédit auto. Je m’en sers quand même comme repère : si vous avez déjà un crédit immobilier, la mensualité de la voiture s’y ajoute, et votre banque en tiendra compte lors de votre prochaine demande de prêt.
Les principales solutions de financement pour acheter une voiture neuve
Payer sa voiture neuve comptant
Payer la totalité du prix en une fois. Aucun intérêt, aucun engagement auprès d’un établissement financier, propriétaire du véhicule dès le premier jour. Sur le papier, c’est la solution la moins coûteuse.
Le revers : si vous videz votre épargne, il ne vous reste rien pour les imprévus. Et si vous préparez un achat immobilier, la banque regardera votre apport. S’il a fondu pour payer la voiture, votre dossier de prêt sera moins solide. Dans ce cas, un crédit auto à taux correct peut être le meilleur choix, même si vous avez les fonds disponibles.
Le crédit auto (ou crédit affecté)
C’est un prêt à la consommation réservé à l’achat d’un bien précis, ici la voiture. Le montant versé ne peut pas être utilisé à autre chose. Vous remboursez le capital emprunté plus les intérêts, sous forme de mensualités sur une durée généralement comprise entre 12 et 72 mois.
Les prêteurs présentent le crédit affecté comme moins cher qu’un prêt personnel, parce qu’il finance un bien précis. Rien ne le garantit : comparez les TAEG au cas par cas. Ce que je retiens surtout du crédit affecté, ce sont les protections prévues par le Code de la consommation :
- vous ne commencez à rembourser qu’à la livraison de la voiture (article L. 312-48)
- si la vente est annulée ou résolue, le crédit l’est aussi, de plein droit (article L. 312-55)
- vous pouvez renoncer au crédit pendant 14 jours après avoir accepté l’offre, et la vente est alors annulée (articles L. 312-19 et L. 312-52). Si vous demandez une livraison immédiate, ce délai peut être raccourci, sans descendre sous 3 jours.
Pour le dossier, attendez-vous à fournir :
- une pièce d’identité en cours de validité
- un justificatif de domicile
- un RIB
- vos justificatifs de revenus : derniers bulletins de salaire et dernier avis d’imposition
- le bon de commande de la voiture, qui fixe le montant du prêt
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
La location avec option d’achat (LOA)
La LOA, souvent appelée leasing, est une location. Vous payez un loyer chaque mois pour utiliser la voiture. En fin de contrat, vous pouvez l’acheter à un prix fixé dès la signature (l’option d’achat, ou valeur résiduelle). Un premier loyer majoré (assimilable à un apport) est souvent requis au départ.
Pour une même voiture, les loyers d’une LOA sont souvent plus bas que les mensualités d’un crédit auto. Vous ne payez que la perte de valeur de la voiture pendant le contrat, plus les intérêts. En échange, le contrat fixe un kilométrage annuel. Tout dépassement est facturé à la restitution, comme les éventuels dommages sur la carrosserie ou l’habitacle. Si vous pensez garder la voiture plus de cinq ans, je ne commencerais pas par la LOA. Pour la comparer à un crédit auto, additionnez tous les loyers, le premier loyer majoré et l’option d’achat. Le vendeur, lui, vous parlera surtout de la mensualité.
La location longue durée (LLD)
Le principe est similaire à la LOA, avec une différence fondamentale : il n’y a pas d’option d’achat. À la fin du contrat (12 à 60 mois en général), le véhicule est rendu. Vous n’en devenez jamais propriétaire.
Certaines formules de LLD incluent l’entretien ou l’assistance dans le loyer. Pour quelqu’un qui souhaite changer de voiture tous les trois ou quatre ans sans se soucier de la revente, c’est une formule cohérente. À la fin du contrat, vous n’avez rien à revendre. Je ne la conseillerais pas si vous roulez beaucoup : comme en LOA, chaque kilomètre au-delà du forfait se paie à la restitution.
Comparatif des solutions de financement pour votre voiture neuve
| Critère | Achat comptant | Crédit auto | LOA | LLD |
|---|---|---|---|---|
| Propriétaire du véhicule | Oui, immédiatement | Oui, sauf clause de réserve de propriété | En option (fin de contrat) | Non |
| Apport initial requis | Total | Possible, non obligatoire | Souvent demandé | Souvent demandé |
| Mensualités | Aucune | Oui | Oui | Oui |
| Coût des intérêts | Aucun | Oui | Intégré aux loyers | Intégré aux loyers |
| Kilométrage limité | Non | Non | Oui | Oui |
| Flexibilité de revente | Totale | Libre (après solde du prêt) | Limitée | Aucune |
| Profil idéal | Épargne disponible, pas de projet immo immédiat | Achat sans mobiliser l’épargne | Flexibilité + option achat | Renouvellement régulier |
Combien coûte le financement d’une voiture neuve à crédit ?
Pour financer une voiture neuve à crédit, le coût total dépend de deux choses : le TAEG et la durée. Depuis le 1er octobre 2026, la Banque de France fixe à 8,56 % le TAEG maximal (le seuil de l’usure) pour un prêt à la consommation de plus de 6 000 €. Aucun prêteur ne peut aller au-delà.
J’ai fait le calcul pour 23 480 € empruntés, hors assurance emprunteur, avec deux TAEG : 5,49 %, un taux pris pour l’exemple, et 8,56 %, le plafond légal.
| Durée | Mensualité à 5,49 % | Coût du crédit à 5,49 % | Mensualité à 8,56 % | Coût du crédit à 8,56 % |
|---|---|---|---|---|
| 48 mois | 546 € | 2 726 € | 579 € | 4 332 € |
| 60 mois | 448 € | 3 423 € | 482 € | 5 464 € |
| 72 mois | 384 € | 4 132 € | 418 € | 6 625 € |
Je ne monterais pas au-delà de 60 mois sur une voiture neuve. À 5,49 %, passer de 60 à 72 mois baisse la mensualité de 65 €, mais vous payez 709 € d’intérêts en plus.
Les aides en 2026 pour financer une voiture neuve électrique
Le bonus écologique n’existe plus pour les voitures particulières neuves. Depuis le 1er juillet 2025, il est remplacé par la prime « coup de pouce véhicules particuliers électriques ». Elle est financée par les certificats d’économies d’énergie (CEE) et versée par des entreprises signataires d’une charte, souvent via le concessionnaire. Les ménages modestes peuvent aussi passer par le leasing social, rouvert le 16 juillet 2026. Les deux aides ne se cumulent pas.
| Condition | Prime coup de pouce | Leasing social 2026 |
|---|---|---|
| Voiture | Neuve, 100 % électrique, 47 000 € TTC maximum, score environnemental d’au moins 60 points | Mêmes critères |
| Masse en ordre de marche | Moins de 2 400 kg | Moins de 1 800 kg |
| Revenus | Tous les ménages, montant selon le revenu par part | Revenu fiscal de référence de 16 880 € maximum par part |
| Autre condition | Garder la voiture (ou la louer) au moins 2 ans | Plus de 10 km de trajet domicile-travail en voiture, ou plus de 8 000 km par an pour le travail |
| Montant | Variable selon l’entreprise signataire, pas de barème officiel unique | 29 % du prix hors options, plafonné à 6 500 € (9 000 € si la voiture et sa batterie sont produites en Europe) |
| Mensualité | Non concerné | 200 € TTC par mois maximum, hors assurance et options |
À l’heure où j’écris ces lignes, fin octobre 2026, la fiche de service-public.fr indique qu’aucun texte ne fixe le montant de la prime coup de pouce. Il dépend de l’entreprise qui la verse, de vos revenus et du lieu de fabrication de la voiture et de sa batterie.
En début d’année, le ministère de l’Économie annonçait jusqu’à 5 700 € pour les ménages les plus modestes. Un arrêté du 16 juillet 2026 a modifié les coefficients de calcul, et je n’ai pas trouvé de barème officiel à jour depuis. Demandez le montant exact par écrit avant de signer le bon de commande. Les montants et conditions exacts sont à vérifier sur service-public.fr avant toute décision, car le dispositif évolue régulièrement.
Si vous êtes éligible au leasing social, je le regarderais avant la prime. Le premier loyer tombe à 0 €, le loyer est plafonné à 200 € par mois hors assurance, et aucun apport n’est demandé. En échange, vous signez pour au moins trois ans, avec une voiture de moins de 1 800 kg.
La prime à la conversion a été supprimée pour les voitures particulières depuis le 2 décembre 2024.
Certaines régions et collectivités locales proposent des dispositifs complémentaires : exonération partielle de la taxe d’immatriculation pour les véhicules électriques, chèques mobilité, aides à l’installation d’une borne de recharge. Renseignez-vous directement auprès de votre région ou sur aides-territoires.beta.gouv.fr.
Peut-on financer une voiture neuve sans apport ?
Oui. Si vous ne pouvez pas payer votre voiture neuve comptant, un crédit auto peut couvrir tout son prix, et une LOA peut se signer sans premier loyer majoré. Sans apport, vous empruntez davantage, donc vous payez plus d’intérêts. En LOA, le premier loyer majoré disparaît, mais son montant se répartit sur les loyers suivants, qui augmentent en conséquence.
Méfiez-vous surtout de la revente. Une voiture neuve perd vite de la valeur. Si vous financez 100 % du prix et revendez au bout de deux ans, le prix de vente risque de ne pas couvrir le capital restant dû.
Pour une voiture électrique éligible, la prime coup de pouce peut jouer le rôle d’apport (service-public.fr précise que l’entreprise peut l’avancer en la déduisant du prix sur la facture). C’est autant de moins à emprunter pour le financement de votre voiture neuve.
Quel financement choisir pour votre voiture neuve selon votre situation ?
Trois situations reviennent souvent en pratique :
Vous avez de l’épargne mais un projet immobilier en cours. Si vous payez la voiture comptant, c’est votre apport immobilier qui fond. Mieux vaut conserver l’épargne et souscrire un crédit auto, même si le taux vous coûte quelques centaines d’euros sur la durée.
Vous voulez des mensualités prévisibles et rouler en voiture récente. La LOA répond à ce profil, à condition de ne pas dépasser le kilométrage contractuel. Si vous envisagez de garder le véhicule à terme, vérifiez la valeur résiduelle inscrite dans le contrat avant de signer : c’est elle qui détermine le coût réel de l’acquisition.
Vous voulez être propriétaire immédiatement et rembourser progressivement. Le crédit auto classique correspond à ce cas. Vérifiez quand même si le contrat prévoit une clause de réserve de propriété : tant que le prêt n’est pas soldé, le prêteur reste alors propriétaire de la voiture.
Quel que soit votre choix, un réflexe s’impose : comparer le TAEG (taux annuel effectif global), pas uniquement le taux nominal. Le TAEG intègre tous les frais liés au crédit (frais de dossier, assurance facultative, etc.) et constitue le seul indicateur fiable pour comparer deux offres à conditions équivalentes. Sur 15 000 € empruntés sur 48 mois, passer d’un TAEG de 5 % à 6 % fait monter la mensualité de 345,44 € à 352,28 €. Sur la durée du prêt, l’écart atteint 328 €. J’ai refait le calcul à 7 % et 8 % : l’écart reste autour de 335 €.